Parler d’argent avant le oui : ce que les fiancés gagnent à tout se dire
On prépare la robe, le lieu, les lectures, et l’on remet à plus tard la conversation qui fera tourner le foyer pendant cinquante ans. Parler d’argent avant le mariage n’a rien de froid : salaires, dettes, habitudes de famille, compte joint, contrat chez le notaire, tout gagne à être dit avant le oui.
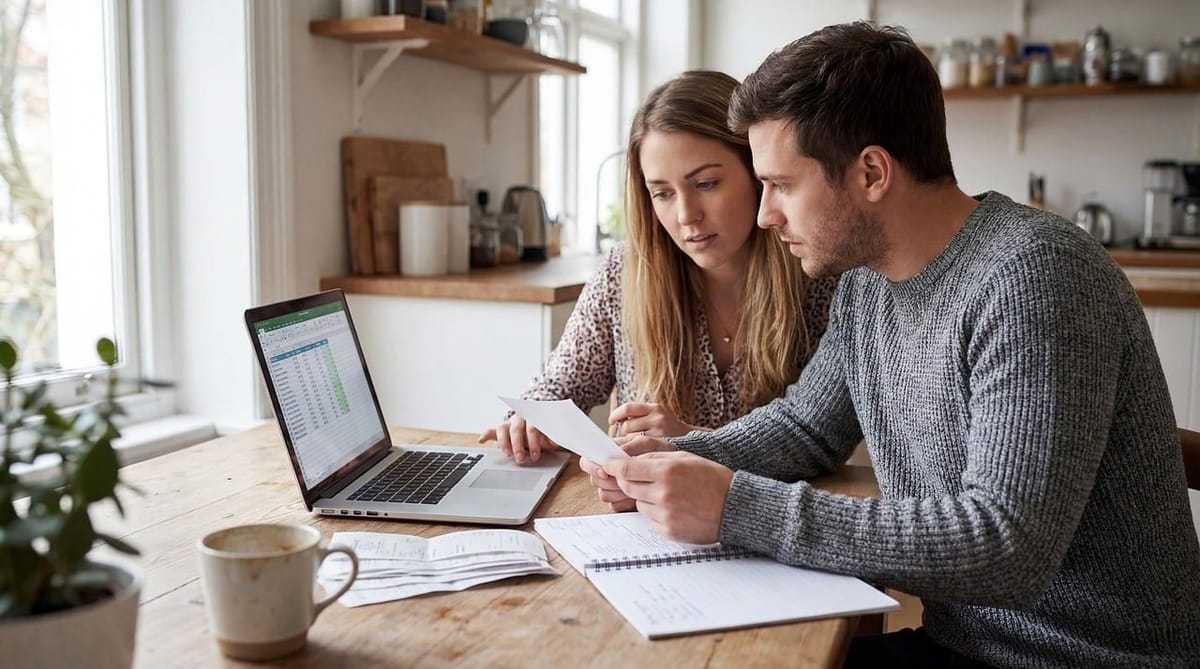
Un samedi après-midi, dans un café, deux fiancés ont poussé les tasses pour faire de la place à un carnet. Elle a sorti son dernier bulletin de salaire, lui le tableau de remboursement de son prêt étudiant. Il y a eu un silence, puis un fou rire, puis deux heures de conversation qu’aucun des deux n’avait vu venir. Chacun a appris ce que l’autre gagnait, ce qu’il devait, ce qu’il mettait de côté. Et surtout pourquoi.
On prépare un mariage pendant des mois. On parle beaucoup moins de ce qui fera tourner le foyer pendant les décennies suivantes. Parler d’argent avant le mariage n’a pourtant rien de prosaïque : c’est l’une des conversations les plus intimes qu’un couple puisse avoir, celle où chacun montre ce qu’il possède, ce qu’il craint et ce qu’il espère.
L’argent, ce que chacun hérite de sa famille
Dans beaucoup de familles françaises, la règle tient en une phrase : l’argent, on n’en parle pas. Cette pudeur a sa noblesse. Elle a aussi un défaut : elle arrive intacte au seuil du mariage, où elle n’a plus rien à faire.
Car chacun arrive avec une histoire. Celle qui a grandi dans une maison où l’on éteignait la lumière en quittant une pièce et où les vacances se préparaient un an à l’avance ne regarde pas une dépense comme celui dont les parents vivaient au jour le jour, généreux et imprévisibles. Aucun des deux n’a tort. Mais ils risquent, un soir de décembre, de se disputer sur le prix d’un sapin, et la dispute n’aura rien à voir avec le sapin.
On épouse un homme, et avec lui sa façon de compter.
Commencez donc par raconter, avant de chiffrer : qui tenait les comptes chez vos parents, quelle période difficile la famille a traversée, quel héritage a divisé des frères. Ces récits expliquent des réflexes qu’on prenait pour des opinions, et rendent l’autre souvent plus touchant.
Poser les chiffres sur la table, tous les chiffres
L’exercice le plus simple reste le plus utile. Chacun prend une feuille et y écrit, sans arrondir à son avantage, ce qu’il gagne net chaque mois, ce qu’il possède (livret, assurance vie, voiture, parts d’une maison de famille), ce qu’il doit, et ce qu’il dépense sans avoir envie qu’on en discute. Puis on échange les feuilles.
Les dettes sont le point sensible. On les tait par gêne, à tort : un prêt étudiant est un investissement, un découvert chronique une habitude qui se corrige. Ce qui abîme la confiance, c’est de découvrir deux ans après la noce un crédit dont on ignorait tout. Rassurez-vous : sous le régime légal, les dettes dont chaque époux était tenu au jour du mariage lui restent personnelles (article 1410 du Code civil). Vous n’épousez pas son prêt, vous épousez sa manière de le rembourser.
L’épargne mérite la même franchise : combien chacun met de côté, et pour quoi. Un apport pour acheter, une réserve en cas de coup dur, une entreprise à créer.
Compte joint, comptes séparés, ou un peu des deux
Chaque époux peut ouvrir seul un compte à son nom, sans l’accord de l’autre (article 221 du Code civil), et rien n’oblige à ouvrir un compte joint. Les couples s’organisent en général selon trois formules : tout en commun ; chacun son compte et l’on partage les factures ; ou un compte commun pour la maison, alimenté chaque mois par les deux, avec un compte personnel pour chacun. La troisième épargne bien des justifications sur le prix d’un rouge à lèvres.
Reste à savoir combien chacun verse. Le Code civil a une réponse par défaut, à l’article 214 : si le contrat de mariage n’en dit rien, les époux contribuent aux charges du mariage « à proportion de leurs facultés respectives ». Pour un couple où l’un gagne 3 000 euros et l’autre 2 000, cela donne soixante et quarante plutôt que moitié-moitié. Rien ne vous empêche d’en décider autrement, à condition d’en décider.
Deux règles à connaître. Le compte joint rend le plus souvent chaque titulaire responsable de la totalité d’un découvert : lisez la convention de la banque. Et, quel que soit le régime, les dettes contractées pour l’entretien du ménage ou l’éducation des enfants engagent les deux époux, sauf dépense manifestement excessive ou, sous conditions, emprunt souscrit par un seul (article 220).
Le budget du futur foyer : logement, enfants, générosité
Les fiancés, qui ne vivent pas sous le même toit avant le mariage, ont un avantage : leur premier budget commun se construit sur le papier, avant d’avoir été subi. Écrivez-le, du loyer du logement où vous vous installerez après les noces jusqu’à la ligne réservée à l’imprévu.
Louer ou acheter, en ville ou plus loin, près de quelle famille : le logement appelle des décisions de fond. Une fois mariés, le droit protège ce toit. Le bail du logement familial appartient aux deux époux, même si un seul l’a signé (article 1751), et aucun des deux ne peut vendre ce logement ni résilier ce bail sans l’accord de l’autre, même s’il en est seul propriétaire (article 215).
Les enfants, ensuite. Combien, quand, et qui aménagera son travail : ces questions sont aussi des questions d’argent, nous l’écrivions dans vouloir des enfants tôt. Celle qui réduira son temps de travail pour les élever doit savoir ce que cela coûtera à sa retraite, et comment le couple compensera.
Parlez enfin de ce que vous donnerez : le denier de l’Église, une association, des parents qui vieilliront. La générosité aussi se budgète, sinon elle devient une source de reproches. Les dons aux associations d’intérêt général et aux associations cultuelles ouvrent droit à une réduction d’impôt de 66 % du montant versé, dans la limite de 20 % du revenu imposable. Et dès l’année du mariage, les époux font en principe une déclaration de revenus commune.
Contrat de mariage ou régime légal : ce que dit le Code civil
Les époux qui ne signent aucun contrat sont mariés sous le régime légal, celui de la communauté réduite aux acquêts, en vigueur depuis 1966. Tout ce qui est acquis pendant le mariage, ensemble ou séparément, par le travail ou l’épargne de chacun, devient commun (article 1401) ; les salaires mis de côté en font partie. Restent propres à chacun les biens qu’il possédait avant la célébration et ceux qu’il reçoit pendant le mariage par donation, succession ou legs (article 1405). La maison de famille dont vous hériterez restera donc la vôtre.
La séparation de biens fonctionne autrement : chacun conserve l’administration et la libre disposition de ses biens, et reste seul tenu de ses dettes, hors les dépenses du ménage (articles 1536 et suivants). Le notaire l’évoque souvent quand l’un des deux crée une entreprise ou exerce une profession libérale. Elle a un revers qu’il faut regarder en face : l’épouse qui s’arrête de travailler pour élever les enfants n’acquiert rien en son nom pendant ces années. La participation aux acquêts, plus rare, fonctionne comme une séparation de biens pendant le mariage et partage l’enrichissement de chacun à sa dissolution (article 1569).
Le contrat de mariage est un acte notarié, signé avant la célébration (articles 1394 et 1395). Le notaire remet aux fiancés un certificat à joindre au dossier de la mairie. Son coût suit un tarif réglementé et se compte en centaines d’euros. On peut changer de régime plus tard, dans l’intérêt de la famille, par un nouvel acte notarié (article 1397), mais la démarche est plus lourde qu’un choix fait à temps.
Le bon régime dépend de vos métiers, de vos biens, de ce que vos familles vous transmettront. Ce choix revient au notaire et à vous : prenez rendez-vous plusieurs mois avant la date.
Une conversation à reprendre chaque année
La préparation au mariage à l’église aborde presque toujours l’argent, et le fait devant des tiers, ce qui délie les langues. Ceux qui se marient à vingt-cinq ans ont souvent moins à démêler : leurs premiers salaires seront comptés à deux dès le départ.
La conversation du café ne règle pas tout. Les revenus changeront, un enfant naîtra. Gardez le carnet et rouvrez-le chaque année, à l’anniversaire de mariage par exemple, autour d’un bon dîner plutôt que d’un relevé bancaire. Ce qui se dit calmement, chiffres en main, ne se crie pas plus tard.